Un bilan patrimonial sert à mettre à plat votre situation financière, familiale, fiscale et immobilière pour prendre de meilleures décisions. À Nice, où l’immobilier occupe souvent une place importante dans le patrimoine, l’exercice aide à arbitrer entre placements, préparation de la retraite, transmission, crédit et sécurisation des revenus.
L’objectif n’est pas de produire un simple inventaire de comptes bancaires. Un bilan patrimonial complet doit relier vos actifs, vos dettes, vos projets et votre horizon de vie : acheter, vendre, investir, protéger un conjoint, aider des enfants, réduire une pression fiscale ou préparer une baisse de revenus à la retraite.
Ce qu’un bilan patrimonial doit vraiment analyser
Un bilan patrimonial à Nice commence par une photographie précise de ce que vous possédez, de ce que vous devez et de ce que vous souhaitez construire. Cette étape évite les décisions isolées : ouvrir un placement sans regarder la fiscalité, rembourser un crédit sans comparer le rendement potentiel de l’épargne, ou transmettre sans mesurer les conséquences familiales.
Les actifs : immobilier, épargne et placements
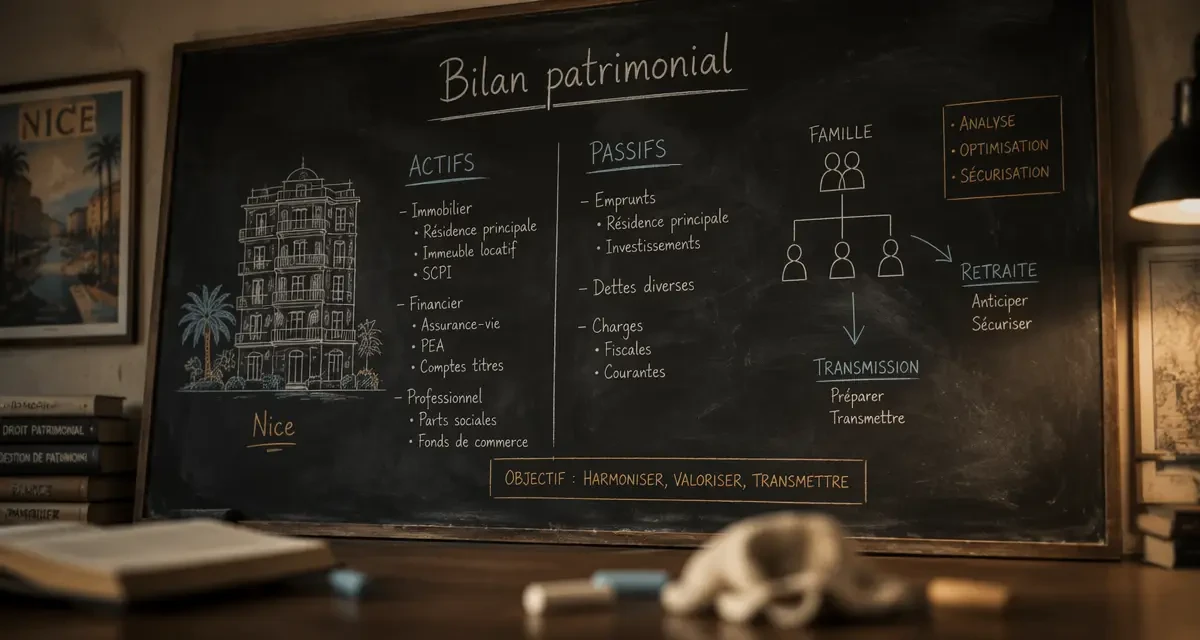
La première partie consiste à recenser votre patrimoine brut. Elle inclut la résidence principale, les biens locatifs, les parts de société civile immobilière, les comptes courants, livrets, assurances vie, plans d’épargne retraite, comptes-titres, PEA, parts de société, ainsi que les éventuels biens professionnels.
À Nice, la résidence principale ou secondaire peut représenter une part très élevée du patrimoine global. Cela crée parfois un déséquilibre : beaucoup de valeur immobilisée, mais peu de liquidités disponibles pour financer un projet, aider un proche ou compléter les revenus futurs. Le bilan doit donc distinguer la valeur patrimoniale d’un bien et sa capacité réelle à générer du revenu ou de la souplesse.
Les passifs : crédits, charges et engagements
Un patrimoine ne s’analyse jamais uniquement du côté des actifs. Les crédits immobiliers, prêts à la consommation, cautions, dettes fiscales, pensions versées ou engagements professionnels doivent être intégrés. Deux foyers avec le même niveau d’actifs peuvent avoir une solidité financière très différente selon leur endettement, leur reste à vivre et la stabilité de leurs revenus.
Le bilan doit aussi examiner les conditions des prêts : durée restante, taux, assurance emprunteur, possibilité de remboursement anticipé, niveau d’effort mensuel. Dans certains cas, conserver un crédit peut être plus cohérent que le solder immédiatement, notamment si cela préserve une épargne de sécurité ou une capacité d’investissement.
La situation familiale et civile
Le régime matrimonial, la présence d’enfants, une famille recomposée, une donation déjà réalisée ou un projet de succession changent profondément l’analyse. Un bilan patrimonial sérieux ne sépare pas les chiffres du cadre juridique. La manière dont un bien est détenu compte autant que sa valeur.
Un couple marié sous le régime légal, des partenaires pacsés, un entrepreneur individuel ou un retraité veuf n’ont pas les mêmes priorités de protection. Le bilan permet d’identifier les zones de fragilité : absence de clause bénéficiaire adaptée, indivision mal anticipée, protection insuffisante du conjoint ou concentration excessive du patrimoine sur une seule personne.
Les objectifs à clarifier avant de choisir une stratégie
Un bon diagnostic patrimonial ne commence pas par un produit financier, mais par une hiérarchie d’objectifs. Les solutions pertinentes dépendront de ce qui compte le plus pour vous : sécurité, rendement, disponibilité, transmission, réduction de fiscalité, revenus complémentaires ou liberté de vendre rapidement.
Préparer la retraite sans attendre la dernière ligne droite
La préparation de la retraite est l’un des motifs les plus fréquents d’un bilan. Il s’agit d’estimer les revenus futurs, les charges probables, le besoin de complément et les supports les plus adaptés. Le plan peut combiner assurance vie, plan d’épargne retraite, revenus locatifs, arbitrage immobilier ou épargne financière progressive.
À Nice, certains propriétaires envisagent de vendre un grand logement devenu coûteux à entretenir, de louer une partie de leur patrimoine ou de réorganiser leur épargne pour préserver leur niveau de vie. Le bilan aide à comparer ces scénarios sans se limiter à l’intuition.
Investir sans déséquilibrer son patrimoine
Un investissement doit être cohérent avec votre capacité de risque. Acheter un bien locatif, renforcer une assurance vie, diversifier via des supports financiers ou investir dans une société n’a pas le même impact sur la liquidité, la fiscalité et l’exposition aux marchés.
L’image du ressort est utile pour comprendre cette mécanique : un patrimoine trop tendu par l’endettement, l’illiquidité ou la recherche de rendement peut réagir brutalement au moindre imprévu. À l’inverse, un patrimoine trop relâché, composé uniquement de liquidités peu rémunérées, perd de son élan dans le temps. Le bilan sert à trouver la bonne tension : assez de dynamisme pour avancer, assez de souplesse pour absorber un changement de revenus, une dépense de santé, une vacance locative ou une opportunité d’achat.
Transmettre ou protéger avant qu’il ne soit trop tard
La transmission ne concerne pas uniquement les patrimoines très importants. Dès qu’il existe un bien immobilier, une assurance vie, des enfants ou un conjoint à protéger, la question mérite d’être posée. Le bilan permet d’examiner les donations, clauses bénéficiaires, démembrements éventuels, dispositions testamentaires et conséquences fiscales.
Le but n’est pas de tout transmettre immédiatement, mais d’éviter les situations subies. Une stratégie patrimoniale bien construite laisse souvent plus de liberté : conserver des revenus, aider progressivement, protéger une personne vulnérable ou organiser la transmission d’un bien familial dans de meilleures conditions.
Les documents à réunir pour un diagnostic fiable
Un bilan patrimonial complet repose sur des informations exactes. Plus les documents sont précis, plus les recommandations peuvent être utiles. Il n’est pas nécessaire de tout maîtriser avant le rendez-vous, mais préparer les éléments essentiels fait gagner du temps et évite les angles morts.
| Catégorie | Documents utiles | Pourquoi c’est important |
|---|---|---|
| Revenus | Bulletins de salaire, pensions, revenus indépendants, revenus locatifs | Évaluer la capacité d’épargne et la stabilité financière |
| Fiscalité | Dernier avis d’imposition, taxe foncière, déclaration de revenus | Mesurer la pression fiscale et les leviers possibles |
| Immobilier | Actes d’achat, estimations, tableaux de charges, baux locatifs | Analyser la valeur, le rendement et les contraintes |
| Crédits | Tableaux d’amortissement, contrats de prêt, assurances emprunteur | Comprendre l’endettement et les marges de manœuvre |
| Placements | Relevés d’assurance vie, PER, PEA, comptes-titres, livrets | Vérifier la diversification, les frais et la disponibilité |
| Famille | Contrat de mariage, PACS, donations, clauses bénéficiaires | Adapter la stratégie au cadre juridique et successoral |
Cette préparation ne remplace pas l’analyse. Elle permet au conseiller patrimonial de détecter les incohérences : trop de placements bloqués, manque d’épargne de précaution, clause bénéficiaire ancienne, crédit mal aligné avec les revenus ou fiscalité plus lourde que nécessaire.
Les points de vigilance propres à une situation patrimoniale à Nice
Chaque ville a ses réalités économiques et patrimoniales. À Nice, l’attractivité résidentielle, la place de l’immobilier, la présence de retraités, d’indépendants, de professions libérales et de propriétaires bailleurs rendent certaines questions particulièrement fréquentes.
Un patrimoine immobilier parfois très concentré
Posséder un bien à Nice peut être un atout, mais aussi concentrer le risque. Si la majorité du patrimoine dépend d’un seul logement ou de quelques biens locatifs, la liquidité devient un sujet prioritaire. Vendre rapidement, financer des travaux, supporter une période sans locataire ou rééquilibrer son patrimoine peut être plus complexe que prévu.
Le bilan doit donc regarder le rendement réel, pas seulement la valeur estimée. Charges, fiscalité, travaux, crédit restant, vacance éventuelle et temps de gestion doivent être intégrés. Un bien qui prend de la valeur peut rester peu efficace s’il ne correspond plus à vos objectifs.
Une fiscalité à anticiper plutôt qu’à subir
Impôt sur le revenu, prélèvements sociaux, fiscalité des revenus fonciers, plus-values, assurance vie, transmission : les décisions patrimoniales ont presque toujours une conséquence fiscale. L’enjeu n’est pas de chercher une réduction d’impôt à tout prix, mais de choisir une organisation cohérente avec votre situation.
Par exemple, arbitrer entre location nue et location meublée, conserver un contrat d’assurance vie ancien, ouvrir un plan d’épargne retraite ou réaliser une donation ne répond pas à la même logique. Le bilan permet de comparer les options avant d’agir, en tenant compte de votre horizon de temps.
La protection du conjoint et des proches
Dans une ville où de nombreux ménages ont constitué leur patrimoine sur plusieurs décennies, la protection du conjoint survivant devient un sujet prioritaire. Le bilan vérifie si les revenus, les droits sur le logement, les clauses bénéficiaires et les dispositions civiles sont alignés avec la volonté familiale.
Cette étape compte particulièrement en cas de remariage, d’enfants issus d’une précédente union ou de patrimoine détenu en indivision. Sans anticipation, les décisions peuvent devenir plus difficiles au moment où la famille a le plus besoin de simplicité.
Passer du bilan aux décisions concrètes
Un bilan patrimonial n’a de valeur que s’il débouche sur un plan d’action réaliste. Ce plan peut être immédiat, progressif ou conditionné à certains événements : départ à la retraite, vente d’un bien, remboursement d’un crédit, perception d’un capital, changement professionnel ou transmission.
Les recommandations peuvent porter sur plusieurs leviers :
- réorganiser l’épargne disponible et l’épargne de long terme ;
- adapter le niveau de risque des placements à l’horizon prévu ;
- optimiser la structure des crédits et conserver une réserve de sécurité ;
- préparer des revenus complémentaires pour la retraite ;
- mettre à jour les clauses bénéficiaires et documents familiaux ;
- arbitrer entre conservation, vente ou mise en location d’un bien ;
- organiser une transmission progressive et cohérente.
Le point décisif est de prioriser. Tout ne se traite pas en même temps. Un foyer peut d’abord sécuriser sa trésorerie, puis préparer la retraite, puis travailler la transmission. Un autre devra commencer par réduire un risque fiscal ou clarifier une situation immobilière.
Pour un bilan patrimonial à Nice, l’accompagnement local apporte un avantage pratique : les échanges peuvent intégrer vos projets de vie réels, votre rapport à l’immobilier, vos contraintes familiales et votre besoin de proximité. Un premier rendez-vous permet généralement de poser les bases, de réunir les informations utiles et de définir les décisions à étudier en priorité.
Si vous souhaitez faire le point sur votre situation, vous pouvez demander un bilan personnalisé ou organiser une prise de rendez-vous pour obtenir une analyse adaptée à vos objectifs patrimoniaux.